- English
- 简体中文
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
การปฏิวัติวัสดุเบื้องหลังโทรศัพท์พับได้ “การต่อสู้สามทาง”: พลาสติกวิศวกรรมสนับสนุนนวัตกรรมอุปกรณ์ล้านล้านได้อย่างไร
ตั้งแต่วันที่ 7 ถึง 10 กันยายน 2026 Huawei, Xiaomi และ Apple ได้เปิดตัวผลิตภัณฑ์เรือธงแบบพับได้ใหม่อย่างต่อเนื่องภายใน 72 ชั่วโมง ได้แก่ โทรศัพท์สามพับรุ่นที่สองของ Huawei Mate XT 2, 18 พับ “พับกลาง” ของ Xiaomi และโทรศัพท์พับได้เครื่องแรกของ Apple คือ iPhone Duo การเปิดตัวแบบ back-to-back โดยยักษ์ใหญ่ทั้งสามรายเป็นการส่งสัญญาณว่าโทรศัพท์แบบพับได้ได้ย้ายจาก "หมวดหมู่แปลกใหม่" ไปสู่สนามรบหลักในตลาดระดับไฮเอนด์อย่างเป็นทางการ
สำหรับอุตสาหกรรมนำเข้าพลาสติกวิศวกรรม การแข่งขันอุปกรณ์ครั้งนี้ส่งสัญญาณที่ชัดเจน: ความต้องการพลาสติกวิศวกรรมประสิทธิภาพสูงในโทรศัพท์แบบพับได้กำลังเปลี่ยนจาก "ทางเลือก" เป็น "สิ่งที่ต้องมี"
แผนงานที่สำคัญของโทรศัพท์เรือธงทั้งสามรุ่น
Huawei Mate XT 2 ใช้วิธีการที่รุนแรงที่สุดกับวัสดุ หน้าจอด้านในใช้ชั้นคอมโพสิตหลายชั้นที่ทนทานเป็นพิเศษ ซึ่งรวมถึงกระจก UTG ขนาดใหญ่พิเศษขนาด 322 ตร.ซม. ชั้นบัฟเฟอร์เหล็กความแข็งแรงสูงบางพิเศษเกรดการบินและอวกาศ 20 µm และชั้นรองรับคาร์บอนไฟเบอร์ ซึ่งปรับปรุงความต้านทานแรงกระแทกได้ดีกว่ารุ่นก่อนหน้าถึง 200% สำหรับบานพับ ระบบบานพับ Tiangong รุ่นที่สองใช้เพลาหลักห้าแขนโค้งที่ทำจากเหล็กพิเศษที่มีความต้านทานแรงดึง 2,400 MPa ซึ่งเป็นการอัพเกรดที่สำคัญจาก 1,900 MPa ในรุ่นก่อนหน้า
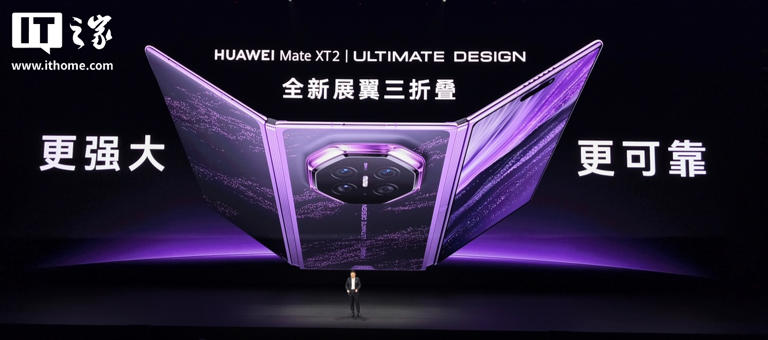
Xiaomi 18 Fold ใช้กระจกบางเฉียบ UTG สองชั้นอย่างสร้างสรรค์ จับคู่กับวัสดุฉนวนที่มีความยืดหยุ่นแบบออร์แกนิก และชั้นสัมผัสได้รับการอัปเกรดเป็นวัสดุที่มีความยืดหยุ่นแบบออร์แกนิกอย่างสมบูรณ์ ซึ่งช่วยเพิ่มความต้านทานต่อการกระแทกกับวัตถุมีคมได้ 258% เมื่อเทียบกับรุ่นก่อนหน้า การใช้ "วัสดุฉนวนที่มีความยืดหยุ่นแบบอินทรีย์" เป็นตัวอย่างทั่วไปของพลาสติกวิศวกรรมในโมดูลสัมผัสแบบพับได้ เฟรมกลางใช้อะลูมิเนียมอัลลอยด์ซีรีส์ 7 ทำให้การออกแบบน้ำหนักเบาและความแข็งแรงของโครงสร้างสมดุลกัน
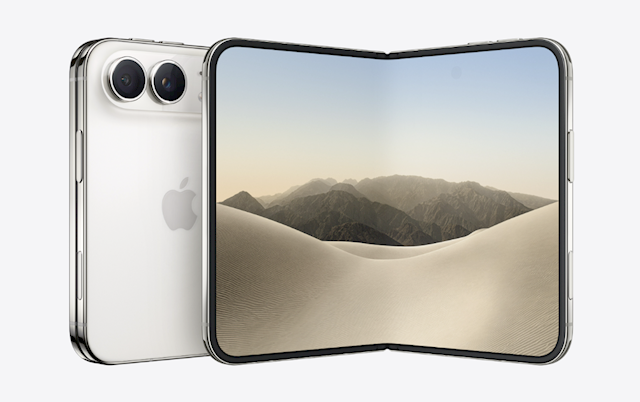
iPhone Duo ของ Apple ได้ทำการปรับแต่งวัสดุโพลีเมอร์อย่างล้ำลึก หน้าจอด้านในใช้ชั้นเคลือบโพลีเมอร์แบบกำหนดเองซึ่งมีความแข็งแกร่งเพิ่มขึ้นถึง 40% เมื่อเทียบกับวัสดุอุตสาหกรรมอื่นๆ บานพับประกอบขึ้นอย่างแม่นยำจากส่วนประกอบขนาดเล็กกว่า 100 ชิ้นและแผ่นรองรับคาร์บอนไฟเบอร์ การเข้ามาของ Apple หมายความว่าห่วงโซ่อุปทานแบบพับได้จะมีการเติบโตมากขึ้นในความต้องการพลาสติกวิศวกรรม
การใช้งานหลักของพลาสติกวิศวกรรมในรูปแบบพับได้
ความต้องการวัสดุสำหรับโทรศัพท์แบบพับได้กำลังเปลี่ยนโครงสร้างผลิตภัณฑ์ของพลาสติกวิศวกรรม หมวดหมู่ต่อไปนี้มีความสำคัญอย่างยิ่ง:
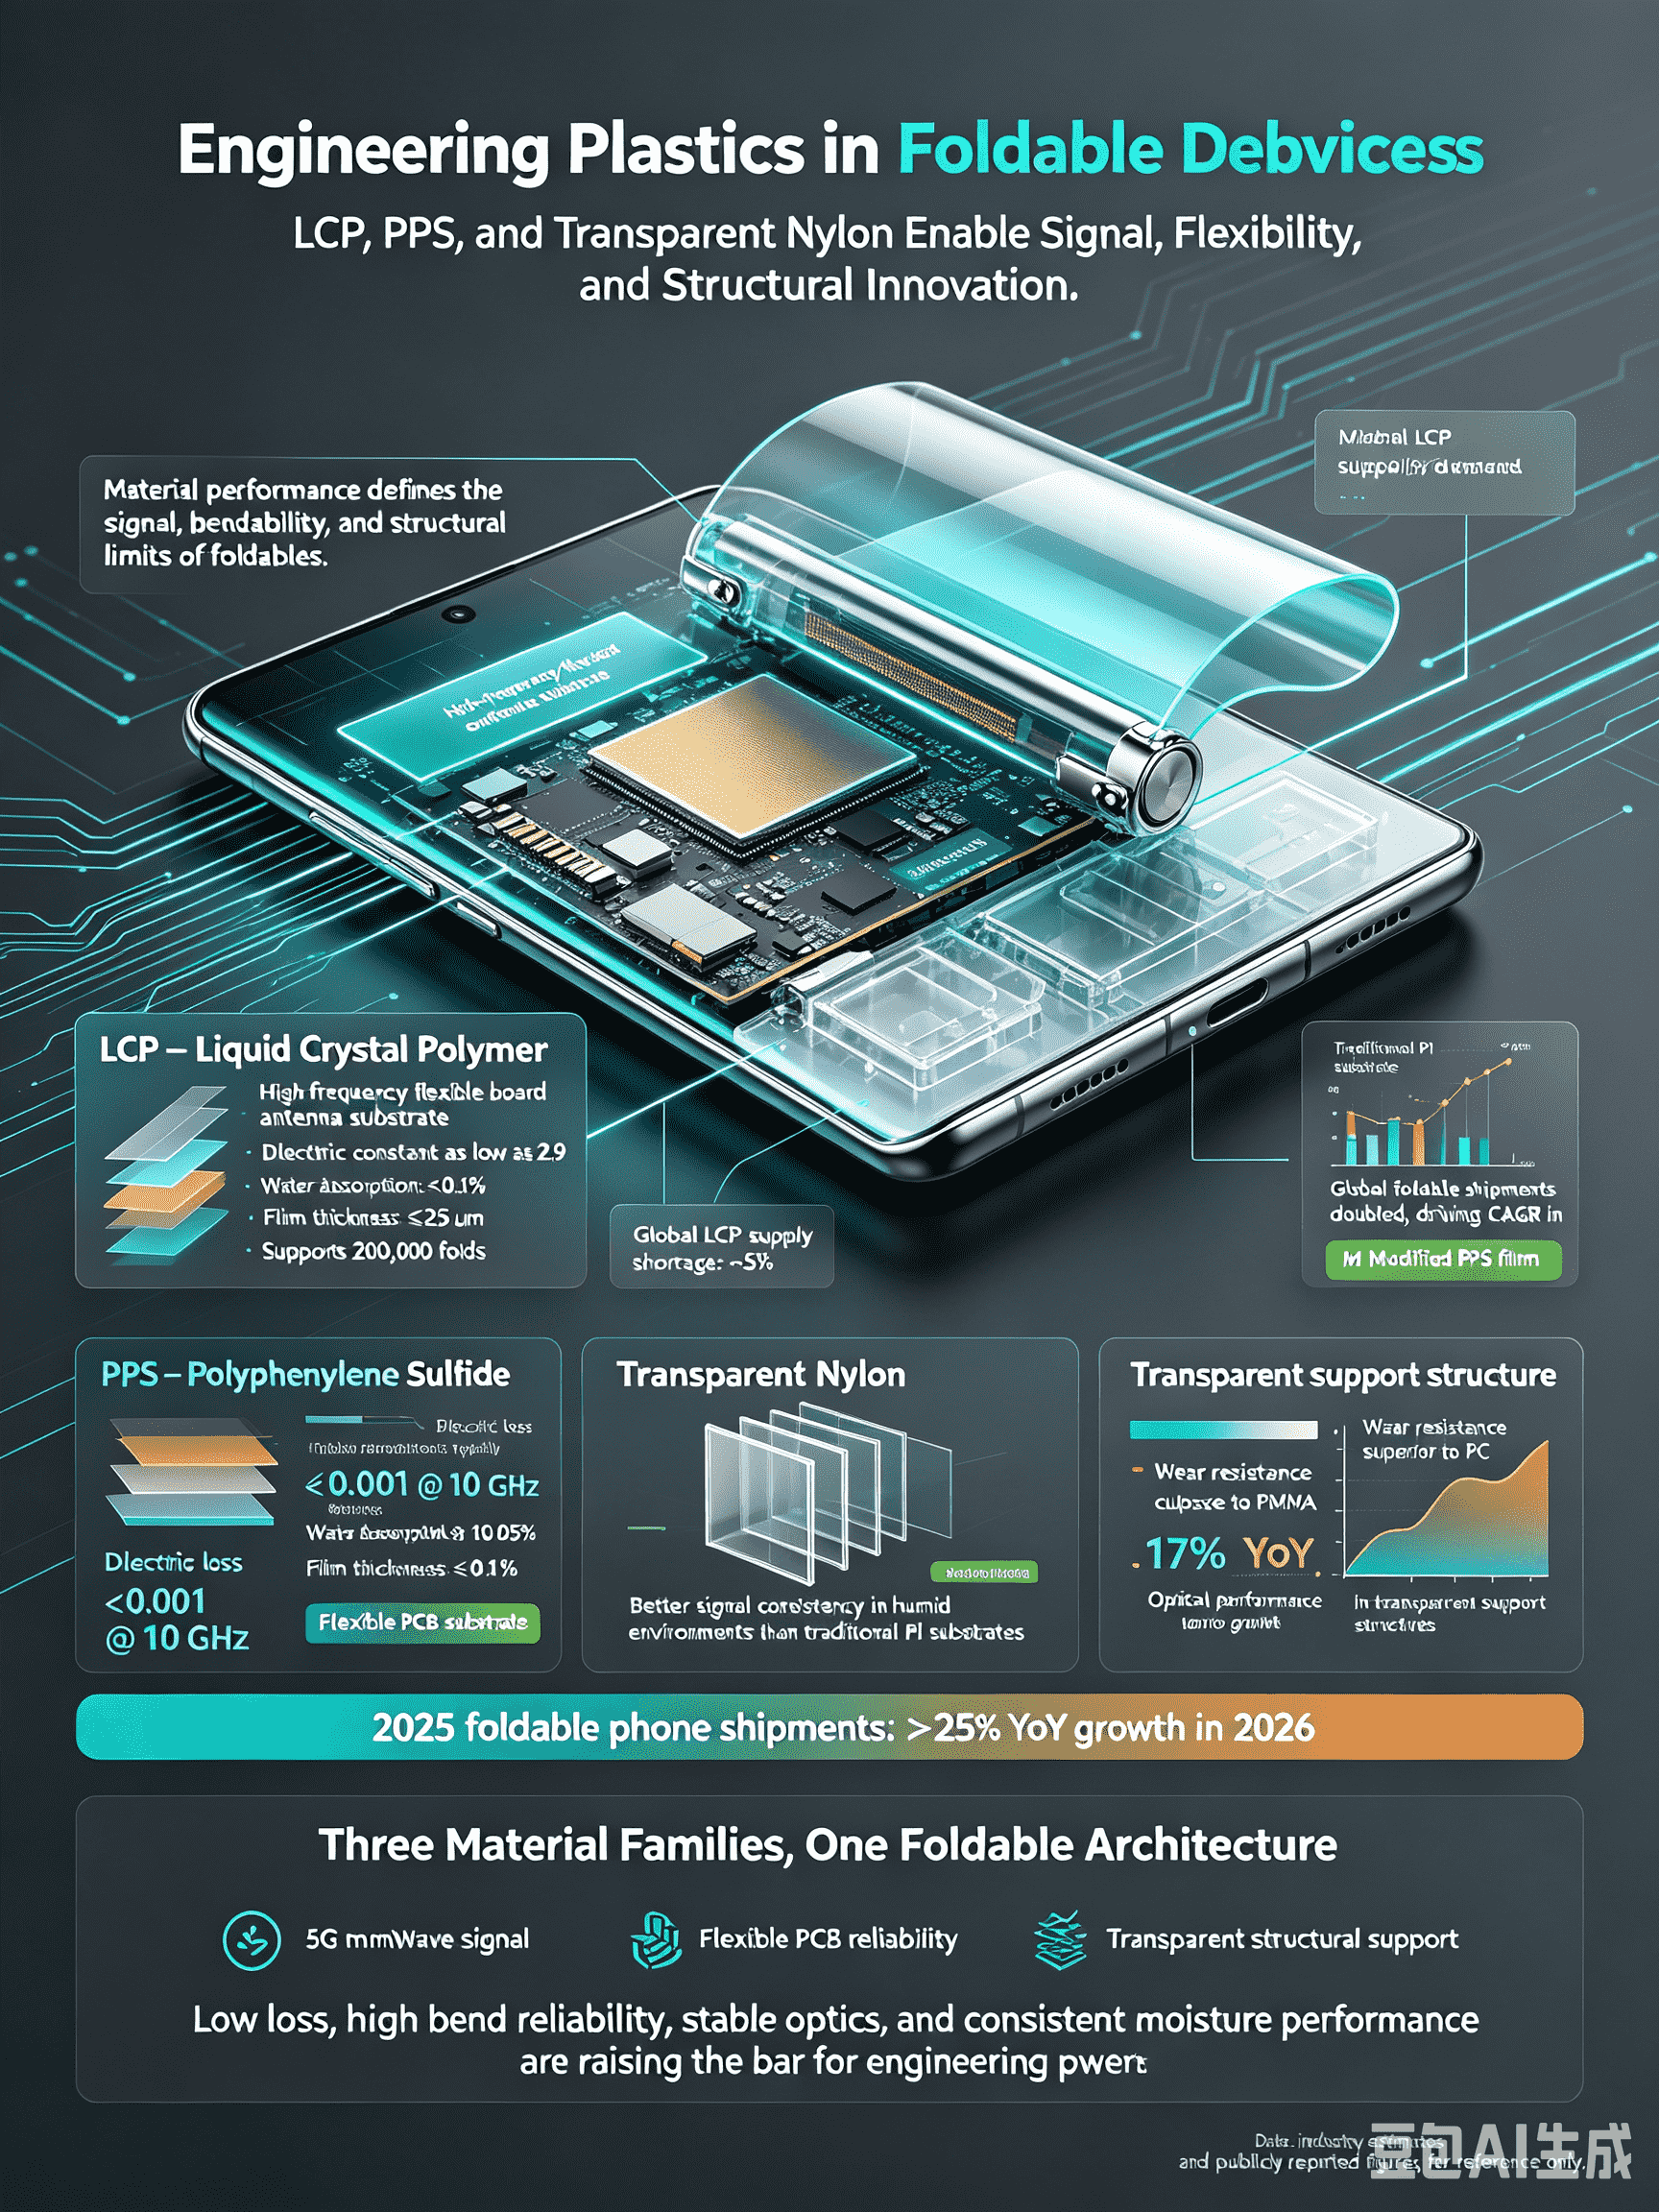
LCP (พอลิเมอร์ผลึกเหลว) เป็นสารตั้งต้นที่ต้องการสำหรับเสาอากาศบอร์ดแบบยืดหยุ่นความถี่สูงในรูปแบบพับได้ ด้วยค่าคงที่ไดอิเล็กตริกต่ำเพียง 2.9 การสูญเสียอิเล็กทริกเพียง 0.002–0.004 ที่ 10 GHz และการดูดซึมน้ำน้อยกว่า 0.1% จึงกลายเป็นวัสดุหลักสำหรับการส่งสัญญาณ 5G mmWave ข้อมูลอุตสาหกรรมแสดงให้เห็นว่าความหนาของฟิล์ม LCP จะต้องอยู่ที่ ≤25 µm เพื่อให้เป็นไปตามข้อกำหนด 200,000 เท่า และการจัดส่งโทรศัพท์แบบพับได้ที่เพิ่มขึ้นสองเท่าในปี 2568 ได้ผลักดัน CAGR 30% ในความต้องการฟิล์ม LCP ปัจจุบัน อุปทาน LCP ทั่วโลกประสบปัญหาการขาดแคลนประมาณ 5% เนื่องจากความต้องการที่เพิ่มขึ้นจากแอปพลิเคชันอิเล็กทรอนิกส์ระดับไฮเอนด์
PPS (โพลีฟีนิลีนซัลไฟด์) กำลังขยายจากการใช้งานทางอุตสาหกรรมแบบดั้งเดิมไปสู่พื้นผิวอิเล็กทรอนิกส์ที่มีความยืดหยุ่น ขณะนี้ฟิล์ม PPS ที่มีความยาวสูงที่ได้รับการดัดแปลงสามารถใช้เป็นซับสเตรตของแผงวงจรพิมพ์ที่มีความยืดหยุ่น โดยมีการสูญเสียอิเล็กทริกที่ 10 GHz ต่ำเพียงต่ำกว่า 0.001 และการดูดซึมน้ำโดยทั่วไปต่ำกว่า 0.05% ซึ่งให้ความสม่ำเสมอของสัญญาณที่ดีกว่ามากในสภาพแวดล้อมที่ชื้นมากกว่าซับสเตรต PI แบบดั้งเดิม
ไนลอนโปร่งใสยังเติบโตอย่างรวดเร็วในส่วนประกอบโครงสร้างแบบพับได้ การจัดส่งโทรศัพท์แบบพับได้ทั่วโลกในปี 2569 เพิ่มขึ้นมากกว่า 25% เมื่อเทียบเป็นรายปี ด้วยความต้านทานการสึกหรอที่เหนือกว่าพีซีและประสิทธิภาพด้านการมองเห็นใกล้เคียงกับ PMMA ไนลอนโปร่งใสจึงมีการใช้งานเพิ่มขึ้น 17% เมื่อเทียบเป็นรายปีในโครงสร้างรองรับแบบโปร่งใส
ฟิล์ม PI (โพลีอิไมด์) ยังคงครองตำแหน่งหลักในจอแสดงผลแบบยืดหยุ่น ขนาดตลาดทั่วโลกมีมูลค่าถึง 2.24 พันล้านดอลลาร์สหรัฐในปี 2568 และอัตราการเจาะของฟิล์ม PI ไร้สีในฝาครอบโทรศัพท์แบบพับได้นั้นเกิน 17%
ข้อมูลการตลาดและผลกระทบทางการค้า
จากมุมมองของข้อมูลมหภาค ตลาดพลาสติกวิศวกรรมประสิทธิภาพสูงทั่วโลกมีมูลค่าเกิน 98 พันล้านดอลลาร์สหรัฐในปี 2569 โดย LCP, PPS และไนลอนชนิดพิเศษรวมกันคิดเป็น 47% ของอุปทานทั้งหมด ในตลาดเอเชีย ภาคไฟฟ้าและอิเล็กทรอนิกส์ยังคงต้องพึ่งพาการนำเข้าเรซินประสิทธิภาพสูง เช่น LCP และ PPS ประมาณ 30%–35% ซึ่งส่วนใหญ่มาจากญี่ปุ่น เกาหลีใต้ และเยอรมนี
เป็นที่น่าสังเกตว่าจุดศูนย์ถ่วงในห่วงโซ่คุณค่ากำลังเปลี่ยนจากปลายน้ำไปสู่การผลิตที่มีความแม่นยำ การเติบโตของปริมาณการค้าข้ามพรมแดนของพลาสติกวิศวกรรมรูปแบบปฐมภูมิกำลังชะลอตัว ในขณะที่ขนาดการค้าระหว่างประเทศของผลิตภัณฑ์ที่มีมูลค่าเพิ่มสูงและใช้งานได้จริงคาดว่าจะเติบโต 9.7% ซึ่งหมายความว่าซัพพลายเออร์ที่มีความสามารถในการจัดหาโซลูชันวัสดุที่ปรับแต่งเองได้ประสิทธิภาพสูงจะครองตำแหน่งที่ดีกว่าในภูมิทัศน์การค้าในอนาคต
บทสรุป
“การต่อสู้สามทาง” ในโทรศัพท์แบบพับได้ไม่เพียงแต่เป็นการแข่งขันระหว่างแบรนด์อุปกรณ์เท่านั้น แต่ยังเป็นสงครามตำแหน่งในห่วงโซ่อุปทานวัสดุต้นน้ำด้วย เนื่องจากปัจจัยรูปแบบใหม่ เช่น พับสามทบและพับกลางยังคงเกิดขึ้น สถานการณ์การใช้งานสำหรับพลาสติกวิศวกรรม เช่น LCP, PPS, ไนลอนโปร่งใส และ PI จะยังคงขยายตัวต่อไป สำหรับบริษัทการค้านำเข้าพลาสติกวิศวกรรม การเริ่มต้นการรับรองห่วงโซ่อุปทานแบบพับได้ตั้งแต่เนิ่นๆ และการสร้างความร่วมมือที่มั่นคงกับผู้ผลิตเรซินระดับไฮเอนด์ในญี่ปุ่นและเกาหลีใต้ จะเป็นกุญแจสำคัญในการได้รับเงินปันผลจากนวัตกรรมอุปกรณ์รอบนี้